当前位置: |
品牌的地区分布是衡量区域经济发展水平、商业活力和产业竞争力的重要指标 。 《2026年亚洲品牌500强》榜单汇聚了亚洲各地最具影响力的品牌, 通过对这些品牌地区分布 的分析, 可以深入了解亚洲不同 地区的经济特色、优势产业以及发展潜力 。本报告基于该榜单数据, 对地区分布情况进行详细剖析。
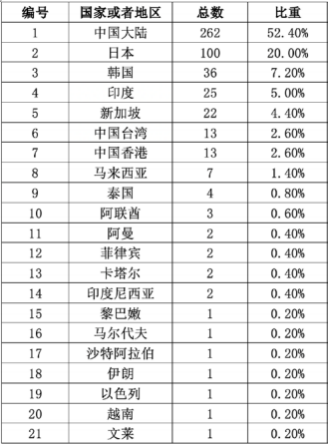
中国大陆入榜数量262家, 占比52.40%。 作为榜单第一大来源地, 中国大陆上榜品牌覆盖数字科技、 新能源汽车、 能源基建、 金融、 先进制造、 消费等全赛道。 既有华为、 抖音、 比亚迪这类具备全球竞争力的全球化品牌, 也有国家电网、 工商银行等大型国有公用事业与金融机构, 同时大量专精特新制造和消费领域的民营企业也位列其中。
中国大陆品牌已成为亚洲品牌版图的核心力量, 数量优势显著, 正从规模优势向全球品牌价值优势转型。
日本入榜数量100家, 占比20.00%。日本位列第二, 上榜品牌以汽车、电子电器、 精密制造、 医药消费与百年工业品牌为主, 丰田、 索尼为代表,同时有大量深耕细分市场的隐形冠军企业。日本品牌普遍具备长周期技术积淀, 成熟的品控体系与完善的全球供应链。
传统工业品牌护城河深厚, 但新兴创新品牌供给不足, 整体处于守势,主要依靠存量技术优势维持在亚洲品牌版图中的重要地位。韩国入榜数量36家, 占比7.20%。 代表企业三星为标杆, 上榜品牌集中于半导体、显示面板、汽车、消费电子、美妆消费赛道。 韩国品牌垂直整合能力强,依托大企业集团带动产业升级, 全球化布局起步早, 在半导体、显示等高端硬件领域竞争力突出, 消费品出海能力强。 凭借硬核电子硬件,韩国在亚洲品牌版图中占据重要一席, 产业集中度高, 需要培育更多元化的中小品牌矩阵, 以对冲头部企业的周期波动风险。
印度入榜数量25家, 占比5.00%。上榜品牌集中金融、能源、IT软件服务与快消等行业。 依托庞大的人口与内需市场, 本土巨头深耕国内巨大消费市场, 软件外包服务品牌在全球具有较高知名度。印度仍是潜力型板块, 依靠本土大市场实现品牌规模增长, 但高端技术品牌短板明显, 国际化尚处起步阶段。
新加坡入榜数量22家, 占比4.40%。新加坡地域狭小, 上榜企业以跨国总部、金融、 航运物流、投资与贸易类品牌为主。 多数上榜品牌并非本土制造业出身, 而是跨国企业在亚太的区域运营总部,国际化程度高。 由此,新加坡形成了以资本、贸易、金融见长的区域商业枢纽品牌集群, 实体产业品牌基础薄弱。
中国台湾入榜数量13家, 占比2.60%。 上榜品牌以半导体及电子产业链企业为核心, 芯片设计、 PCB、 精密零部件企业表现突出, 深度参与全球电子供应链,是全球电子供应链不可或缺的一环,但终端消费品牌缺失, 品牌影响力多集中产业圈层。
中国香港入榜数量13家, 占比2.60%。 上榜品牌以金融、地产及商贸投资类企业为主, 长期承担内地企业对接海外市场的桥梁角色, 形成金融商贸枢纽型品牌集群。马来西亚7家、泰国4家、阿联酋3家、阿曼2家、菲律宾2 家、卡塔尔2家、印尼2家 (合计22家) 。东南亚、 中东地区上榜品牌数量整体偏少。东南亚企业以本土消费与资源加工为主。中东则集中于能源、投资类国有大型企业, 品牌主要服务本土及周边区域市场, 真正实现全亚洲乃至全球影响力的品牌屈指可数。部分能源品牌依托资源禀赋具备规模, 但技术创新能力偏弱。 整体品牌成熟度不及中、日、韩。
黎巴嫩、马尔代夫、沙特阿拉伯、伊朗、以色列、越南、文莱各 有1家企业入围 (合计7家 ) 。这些国家上榜品牌属于单点突围, 大多依靠本国资源或本土市场实现品牌规模, 缺乏跨区域扩张能力, 是亚洲品牌500强的零星补充, 尚未形成品牌集群效应。
马来西亚7家、泰国4家、阿联酋3家、阿曼2家、菲律宾2 家、卡塔尔2家、印尼2家 (合计22家 ) 。东南亚、中东地区上榜品牌数量整体偏少。东南亚企业以本土消费与资源加工为主。 中东则集中于能源、 投资类国有大型企业, 品牌主要服务本土及周边区域市场, 真正实现全亚洲乃至全球影响力的品牌屈指可数。部分能源品牌依托资源禀赋具备规模, 但技术创新能力偏弱。 整体品牌成熟度不及中、日、韩。
黎巴嫩、 马尔代夫、 沙特阿拉伯、 伊朗、 以色列、 越南、 文莱各 有1家企业入围 (合计7家 ) 。这些国家上榜品牌属于单点突围, 大多依靠本国资源或本土市场实现品牌规模, 缺乏跨区域扩张能力 , 是亚洲品牌500强的零星补充, 尚未形成品牌集群效应。
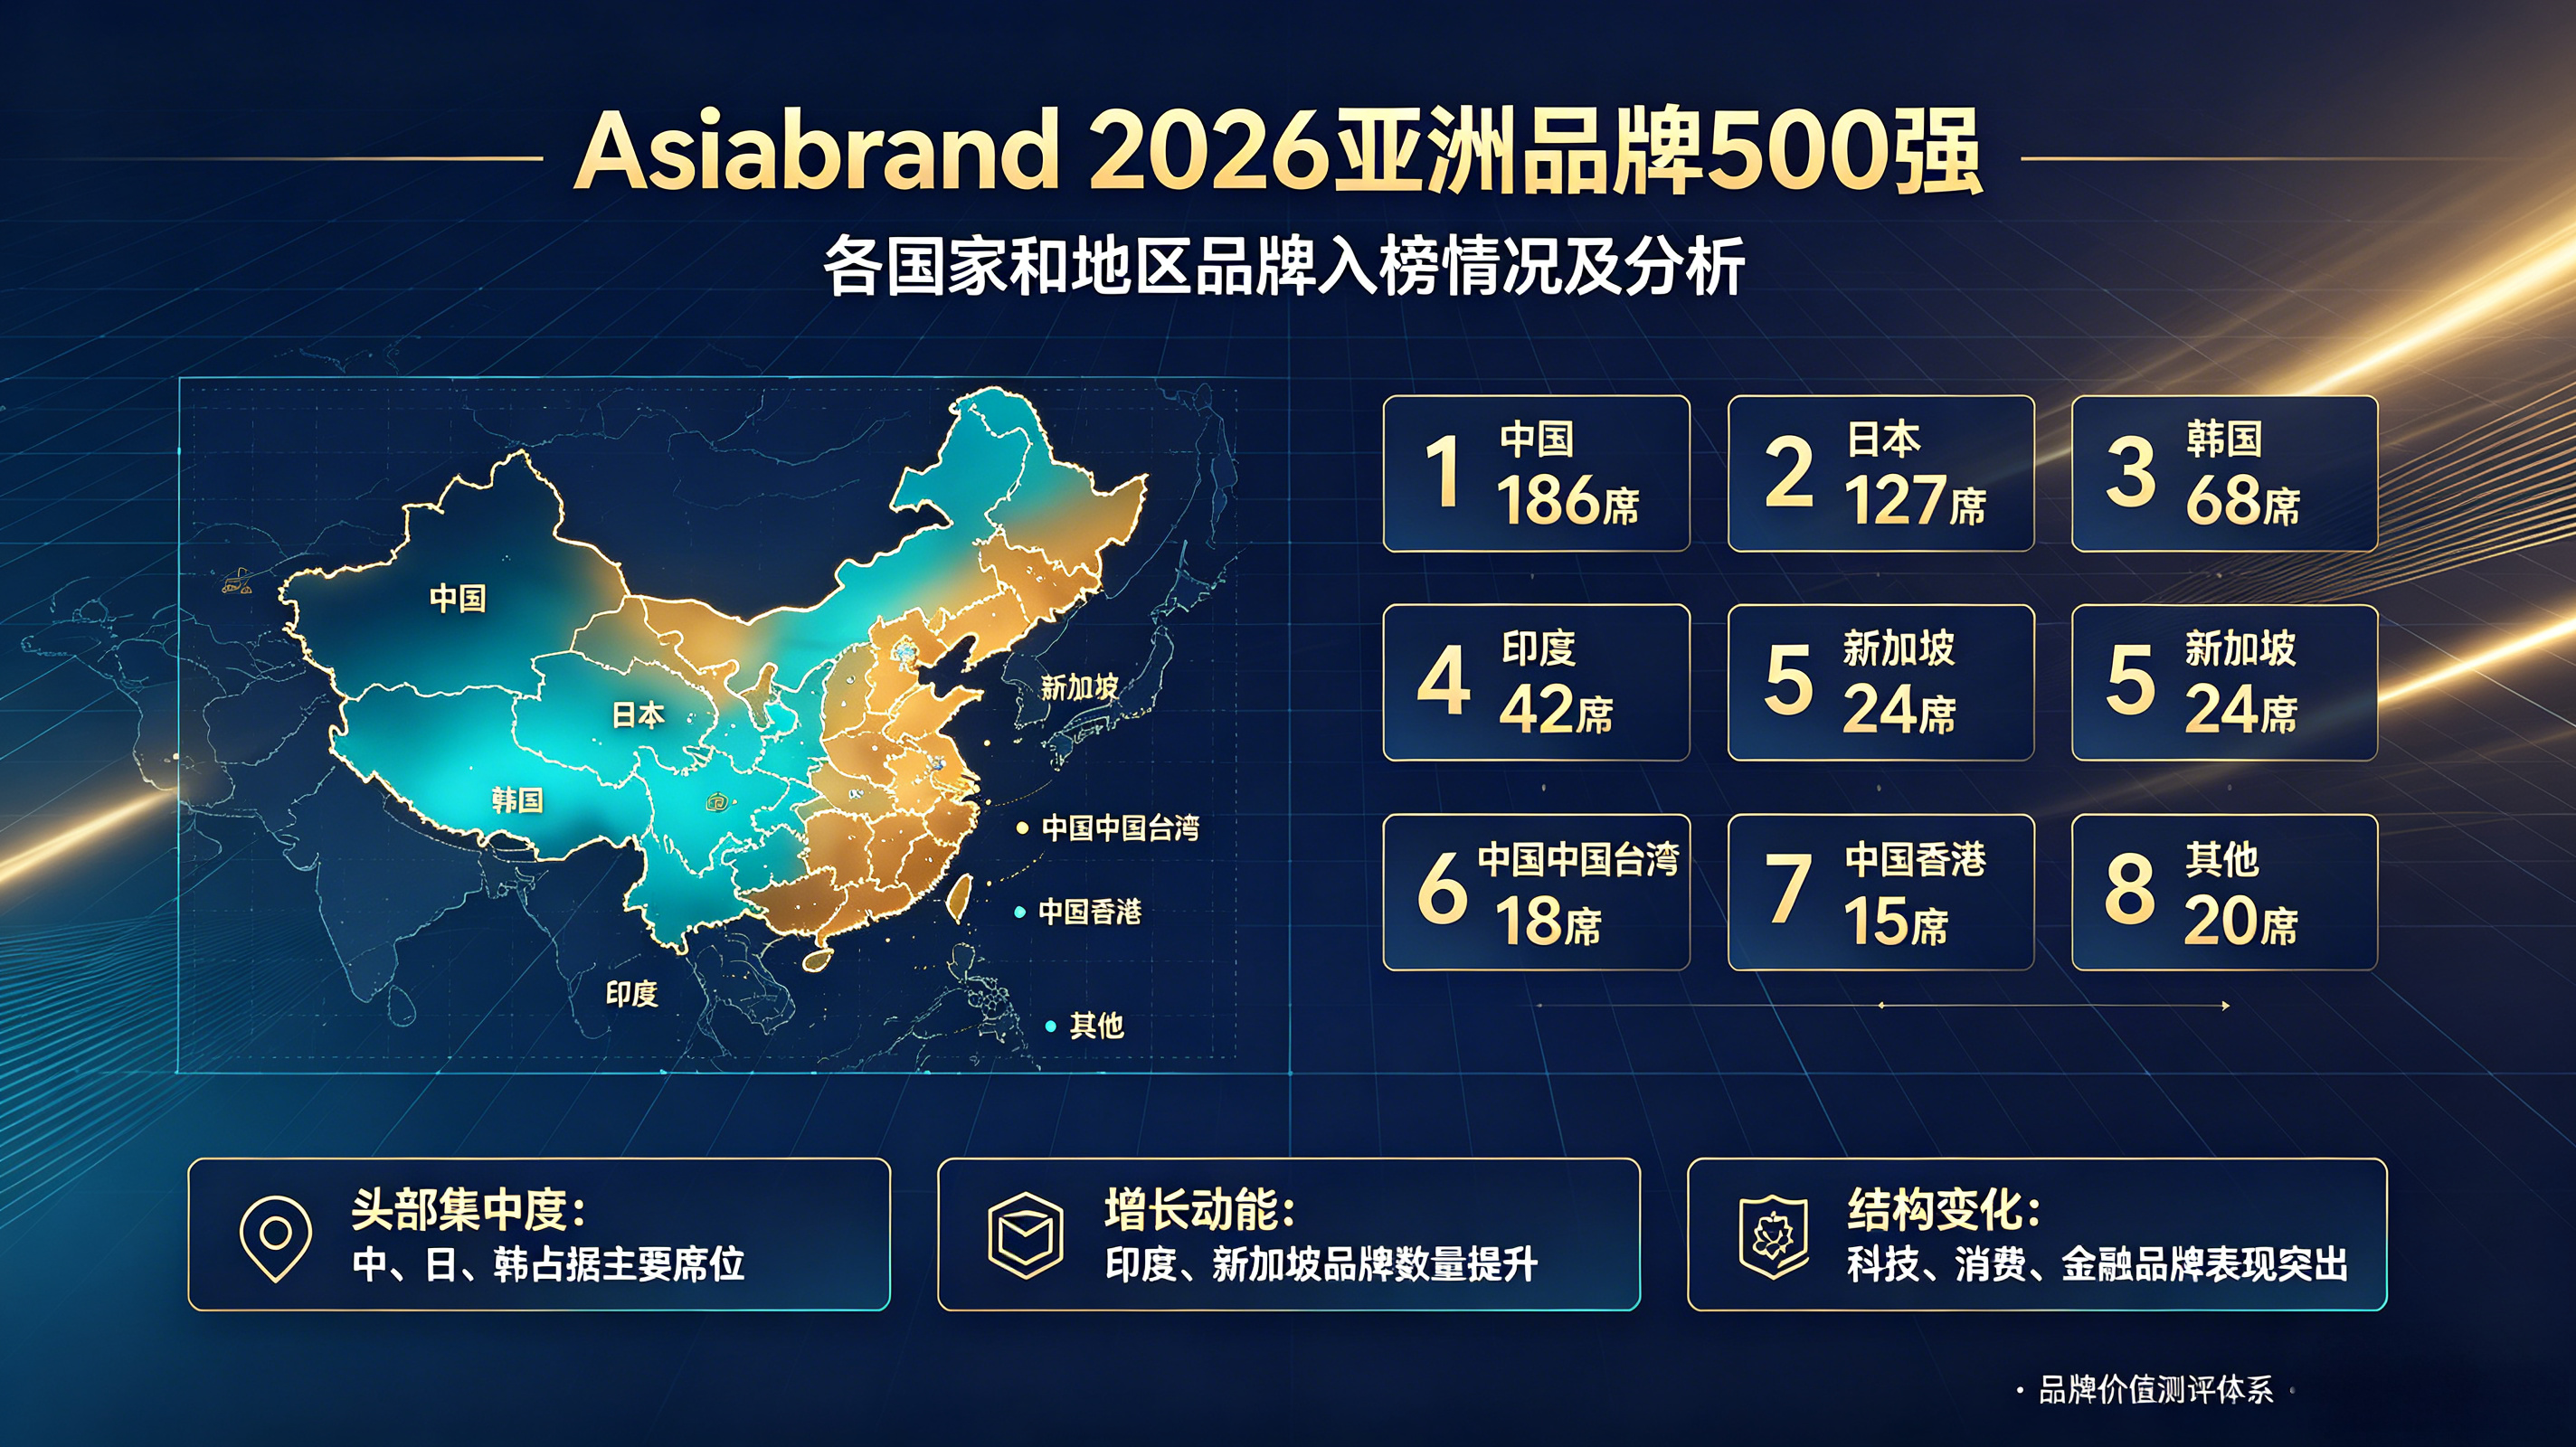
从地域分布可以看出 , 亚洲品牌的核心力量集中于东亚 ( 中国、 日本、 韩国 ) , 三地合计占榜单80%左右。 中国大陆实现数量领跑, 但需要进一步提升品牌质量与全球软实力 ; 日韩依靠传统工业守住优势,但新经济品牌后继乏力;印度、 东南亚、中东虽坐拥巨大本土市场, 却受产业基础限制, 品牌国际化扩张缓慢, 未来有望成为亚洲品牌的重要增量来源。
从 《2026亚洲品牌500强 》榜单的行业分布来看, 亚洲经济中各行业呈现出明显的分化格局 , 这为我们提供了洞察当前市场格局和行业发展的第一手依据。 榜单中 , 科技互联网、 能源基建、 汽车制造、 金融服务等品牌占据较高席位,数字经济与新能源赛道品牌价值增长尤为突出,响力有限; 日韩传统产业品牌面临新经济赛道创新乏力的困境, 新兴经济体受产业基础约束, 品牌国际化扩张步伐缓慢。
从品牌价值内核看, 技术创新已经成为决定品牌价值的核心变量。 具备自主核心技术、 完整产业链布局的企业, 品牌价值表现突出 , 国产替代、 新质生产力发展为中国品牌带来巨大红利。 同时, 营商环境、 本土市场规模、 政策扶持深刻影响品牌成长, 庞大的内需市场为印度、 中国等市场孕育本土龙头品牌提供土壤。 但地缘环境、 行业周期、 国际贸易壁垒, 也对亚洲企业出海与品牌价值提升构成现实挑战。 不少企业存在重规模、 轻品牌建设的问题, 部分专精特新制造企业产品实力过硬, 但品牌传播、 知识产权布局、 品牌文化建设存在短板, 品牌溢价能力未能充分释放。
展望未来, 亚洲品牌增长动能将持续切换。 一方面, 中国大陆品牌仍将是亚洲品牌增长的主力 ,数字、 新能源、 先进制造赛道将持续涌现高价值品牌, 企业将由规模扩张转向品牌软实力建设, 加速全球化布局, 提升国际话语权。 另一方面, 日韩老牌制造品牌需要加快数字化、 智能化转型, 挖掘新赛道增长机会, 破解传统产业增长瓶颈。 印度、 东南亚、 中东等地区依托人口红利与资源优势, 未来有望诞生更多本土头部品牌,但补齐产业链短板、强化创新能力仍是长期课题。
整体而言, 亚洲品牌正处于由区域品牌向全球品牌跃升的关键阶段。 企业应当坚持技术创新为根基, 统筹产品实力与品牌体系建设, 完善知识产权保护, 挖掘品牌文化价值。 同时把握区域协同发展机遇, 积极参与亚洲产业链分工协作, 化解地缘与贸易风险。 未来, 随着新质生产力持续推进, 亚洲有望涌现更多具有全球竞争力的世界级品牌。
2020-11-12 标签: 榜单前三强是阿里巴巴、华为、中国工商银行 中国共有328个品牌上榜 数量居亚洲第一。 阅读次数:1166
2026-08-04 标签: 品牌的地区分布是衡量区域经济发展水平、商业活力和产业竞争力的重要指标。 阅读次数:942
2024-12-12 标签: 2024亚洲品牌500强是第19届亚洲品牌盛典于2024年10月26日在北京发布的品牌价值榜单 由亚洲品牌研究院创始院长周君发布 主题为“开创品牌价值新时代”。 阅读次数:1248
2026-08-04 标签: 从各行业品牌价值占比的前十名数据来看 汽车行业以 8.44% 的占比位居首位。 阅读次数:608
2026-09-21 标签: 华为以11281.32亿元的品牌价值位居榜首 是中国硬核科技代表性品牌 是全球领先的ICT基础设施与智能终端提供商。 阅读次数:968